

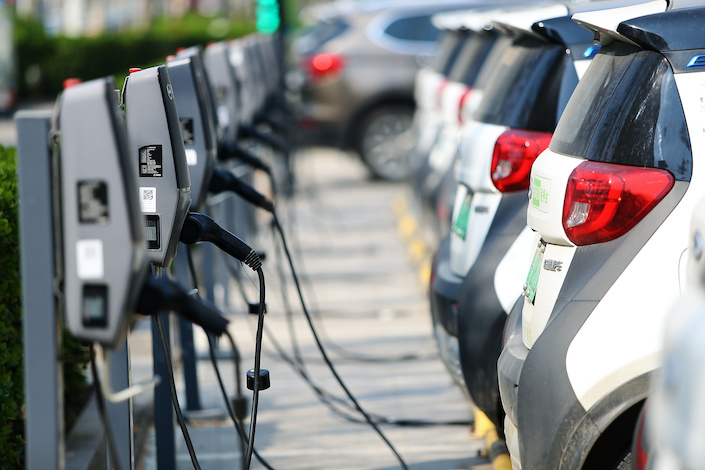
У травні 2026 року частка електромобілів і плагін-гібридів (NEV) у Китаї у роздрібних продажах легкових авто зросла до 63%.
Це означає, що звичайні автомобілі продаються набагато гірше за електричні, а ринок проходить етап структурної зрілості — і саме він зараз показовіший, ніж місячна цифра.
Парадокс травня
Аналітики Macquarie фіксують, що частка NEV у загальному авторинку Китаю продовжує зростати. У 2025-му частка нових енергетичних авто становила 47,9% від загальних продажів — і вже у 2026-му має перейти позначку у 50%; травневі 63% свідчать, що насправді цей рубіж перекритий значно швидше.
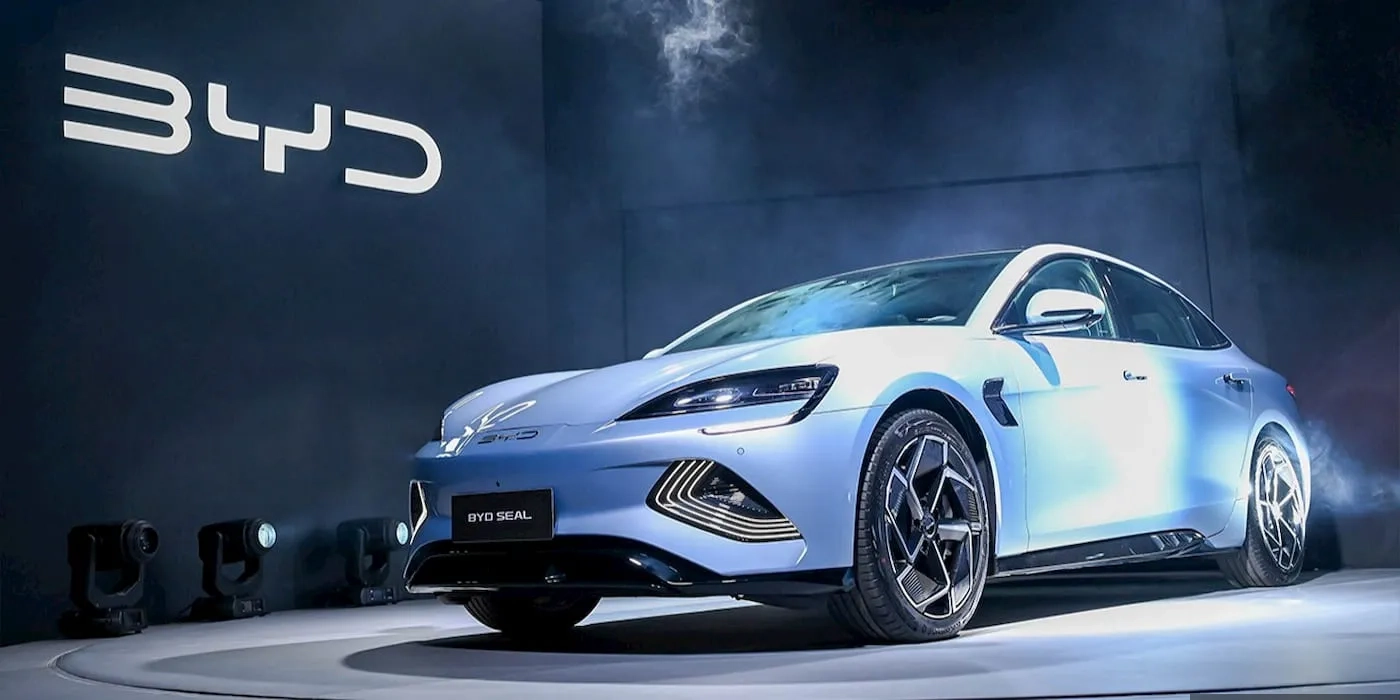
Левова частка падіння пояснюється однією компанією — BYD. Її роздрібні продажі в Китаї в травні скоротилися на 24,7% у річному вимірі, при тому що порівняно з квітнем зросли на 19,8%. Оскільки BYD займає близько 27,7% усього оптового ринку NEV у країні, її коливання фактично тягнуть за собою весь сегмент.
Падіння пов’язують із переходом модельного ряду: компанія готує запуск нових моделей із технологією Flash Charging і вдосконаленими функціями автопілота.
Експорт як новий рушій
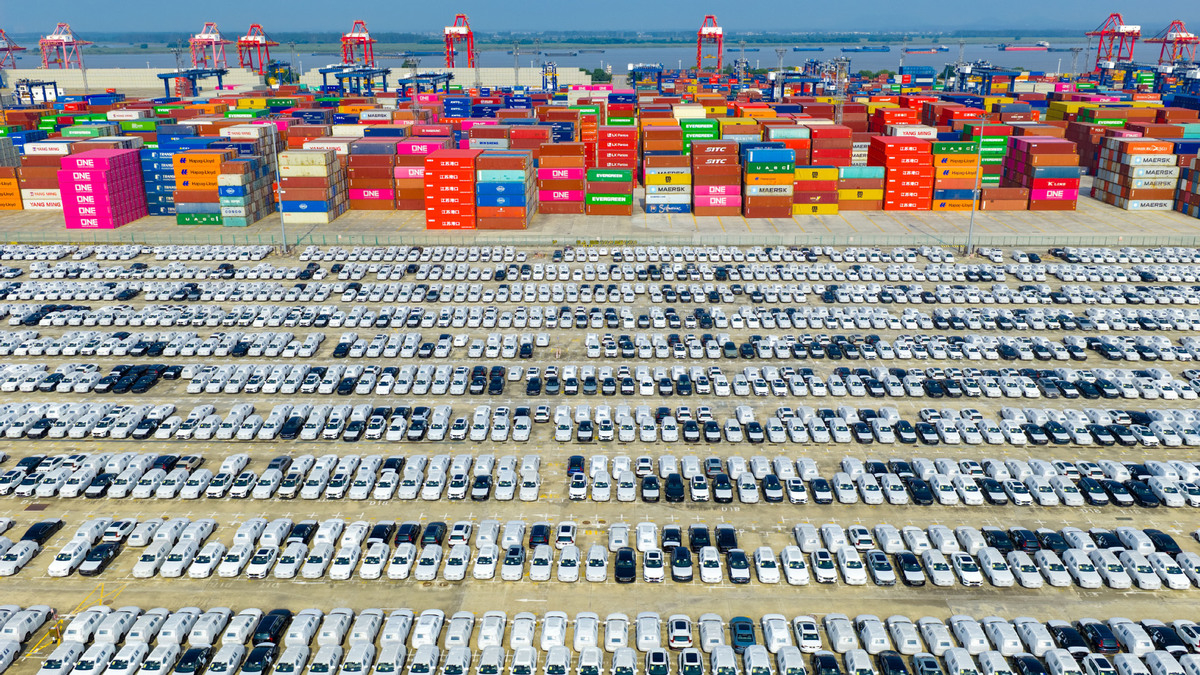
Якщо домашній ринок демонструє ознаки зрілості, то закордонні — стрімкого розширення. У травні експортні продажі BYD зросли на 80% у річному вимірі, у Geely — на 184%. У 2025-му експорт NEV із Китаю сягнув 2,62 млн одиниць — це подвоєння за рік, і темп зберігається.
Це означає, що китайський автопром перетворюється з місцевого феномена на глобального гравця. Як визнав виконавчий віцепрезидент Volkswagen Group China Хань Санчу, темп глобальної конкуренції у сегменті NEV задає саме Китай.
Лідери — і де хто стоїть
У преміумсегменті найкращу динаміку у травні показав NIO: +62% YoY і +28% MoM. Компанія розпочала постачання Onvo L80 й оновленої L90, у червні стартують доставки ES9. Бренди Zeekr і Lynk (група Geely) сумарно додали 18% у річному вимірі — переважно завдяки моделям Zeekr 9X і 8X.
Бренд Galaxy у тій же групі, навпаки, втратив 10% MoM. XPeng стабільний (+4% до квітня), Li Auto знизився на 2% MoM, при цьому менеджмент попереджає про тиск на маржу через зміни у продуктовому міксі. Macquarie ранжує китайських виробників так: Geely — лідер, далі BYD, NIO, XPeng, Li Auto.
Контекст і прогноз
У січні 2026-го Пекін змінив правила субсидій, після чого продажі помітно змінили структуру. Зараз триває структурний зсув на користь повністю електричних авто: частка BEV у NEV-ринку у 2026-му зросла до 66,9% — проти 58,5% у 2025-му, тоді як плагін-гібриди втрачають позиції.
Загальна траєкторія залишається висхідною.
За оцінками китайських галузевих експертів, до 2030 року NEV становитимуть щонайменше 70% продажів нових легкових авто в Китаї, а кількість електрифікованих авто на дорогах країни вже перевищила 30 мільйонів — тобто кожен десятий автомобіль.
Падіння частки звичайних авто в цьому контексті — не сигнал кризи, а технічний нюанс зрілого ринку, який продовжує переписувати правила глобальної автоіндустрії.